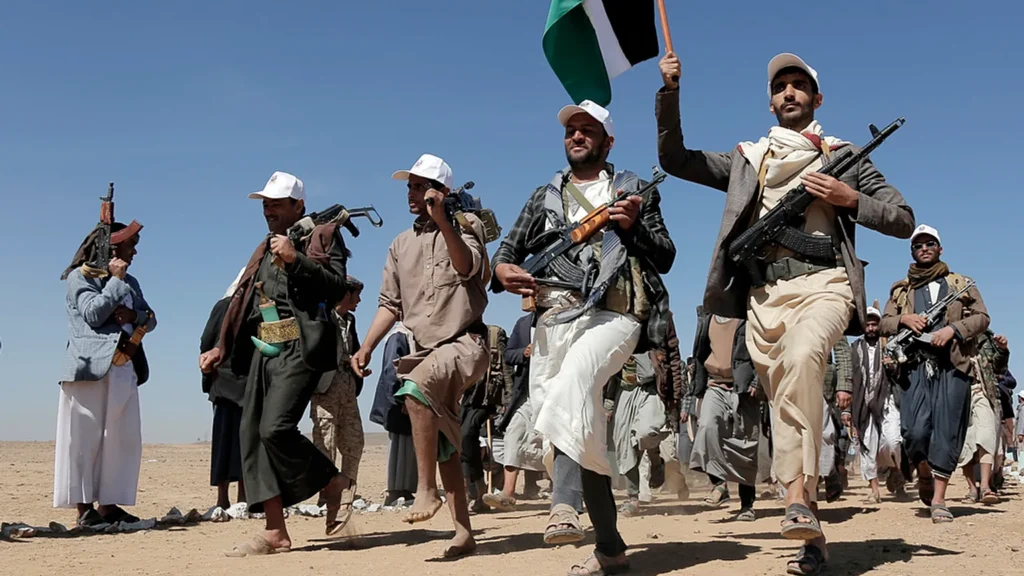
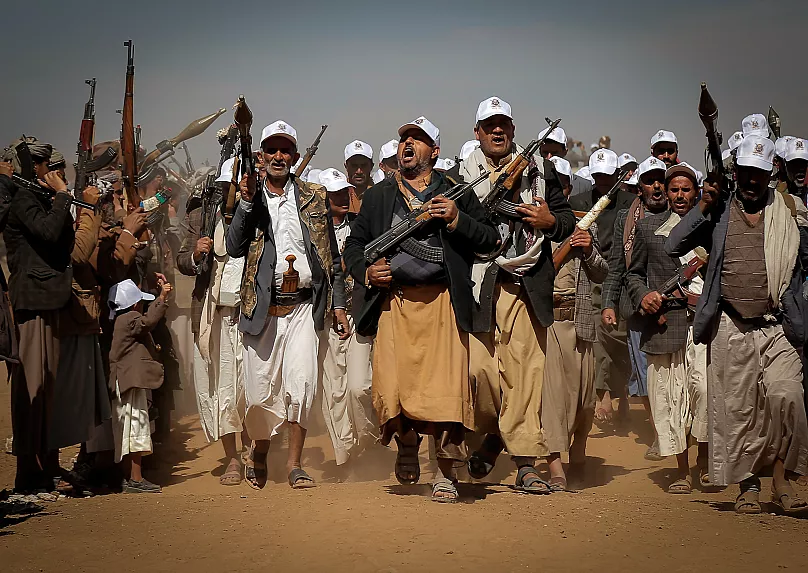
Os Houthis, grupo apoiado pelo Irã que controla parte do Iêmen, capturaram neste início de semana as ilhas Hanish Maior e Menor, no sul do Mar Vermelho, após a retirada de forças aliadas ao governo iemenita reconhecido internacionalmente. O avanço consolida o controle do grupo sobre o Estreito de Bab el-Mandeb — uma das passagens mais estratégicas do comércio marítimo mundial — e ocorre num momento em que o outro grande estrangulamento do petróleo global, o Estreito de Ormuz, já está sob bloqueio desde o início da guerra entre Estados Unidos e Irã, em fevereiro deste ano.
Dois estrangulamentos, um só problema
Ormuz e Bab el-Mandeb funcionam como as duas portas de entrada e saída do petróleo do Golfo Pérsico para o resto do mundo. Ormuz, na entrada do Golfo, é por onde passa a maior parte da produção saudita, dos Emirados e do próprio Irã. Bab el-Mandeb, do lado oposto da Península Arábica, conecta o oceano Índico ao Mar Vermelho — a rota que embarcações usam para alcançar o Mediterrâneo (e, de lá, a Europa) sem contornar toda a África.
Com Ormuz praticamente paralisado desde fevereiro, o tráfego que ainda restava por Bab el-Mandeb ganhou importância extra como rota alternativa. É exatamente esse ponto que os Houthis vêm apertando havia mais de um mês, com ataques a infraestrutura petrolífera saudita e a navios no Mar Vermelho — e agora, com controle territorial direto sobre as ilhas que dominam a passagem.
O que isso fez com o petróleo
O mercado já vinha precificando a guerra Irã-EUA havia meses: o Brent, principal referência internacional, chegou a ser negociado perto de US$ 99 o barril na primeira semana de setembro, território que não via desde o início do conflito, impulsionado pela afirmação do Irã de que passaria a exercer controle total sobre o Estreito de Ormuz. Analistas de bancos como o ANZ já apontavam, mesmo antes do avanço mais recente dos Houthis, que a chance de um impasse prolongado — pontuado por ações militares calibradas dos dois lados — vinha aumentando havia semanas.
Casas como a Wood Mackenzie chegaram a projetar cenários em que o Brent poderia se aproximar de US$ 200 o barril até o fim de 2026 caso a disrupção em Ormuz persistisse além de setembro sem um acordo entre EUA e Irã — o outro extremo do espectro, um cenário de “paz rápida”, previa o petróleo recuando para US$ 80. Com Bab el-Mandeb agora também sob pressão, o segundo cenário fica mais distante.
Por que isso chega ao seu bolso, mesmo no Brasil
Ainda que o conflito esteja geograficamente distante, o efeito prático é direto: o preço do petróleo é definido no mercado internacional, e o Brasil apesar de ser também produtor e exportador não fica imune a essa precificação.
- Combustíveis: a política de preços da Petrobras acompanha, com alguma defasagem, o movimento internacional do petróleo. Um Brent sustentado perto de US$ 100 tende a pressionar gasolina e diesel no médio prazo.
- Inflação e Selic: combustíveis mais caros pressionam o IPCA diretamente (item com peso relevante no índice) e indiretamente, via custo de transporte de outros produtos o que entra na conta do Banco Central para decisões futuras de juros.
- Balança comercial: como o Brasil também exporta petróleo, uma alta prolongada nos preços internacionais tem um efeito ambíguo encarece o combustível interno, mas favorece a receita de exportação e o resultado de empresas do setor, como a própria Petrobras.
- Câmbio: choques de petróleo historicamente aumentam a volatilidade global de moedas de países emergentes exportadores de commodities, o real incluído o efeito pode ir em qualquer direção dependendo de como o mercado balanceia o ganho exportador contra o risco geopolítico geral.
O que acompanhar daqui pra frente
- Se os Houthis avançarem a ponto de efetivamente restringir a navegação por Bab el-Mandeb (e não apenas controlar território ao redor), o efeito sobre o petróleo tende a ser mais direto e mais rápido;
- Qualquer sinalização de negociação entre EUA e Irã sobre Ormuz pode reverter parte da alta acumulada do Brent rapidamente o mercado já mostrou, ao longo deste ano, que reage com a mesma intensidade a notícias de escalada e de distensão;
- Vale observar os próximos reajustes de preços da Petrobras e as próximas atas do Copom, que devem refletir esse componente externo na leitura de risco inflacionário.
Este conteúdo tem caráter informativo e educacional, baseado em reportagens e dados de mercado disponíveis até a data de publicação. Não constitui recomendação de investimento.