O Senado dos Estados Unidos bloqueou, em 15 de setembro, o avanço do CLARITY Act o principal projeto de lei que buscava criar um marco regulatório federal amplo para criptoativos ao rejeitar o encerramento da obstrução por 49 votos a 50, quando precisaria de 60 para prosseguir. Dois dias depois, a Securities and Exchange Commission (SEC), reguladora do mercado de capitais americano, já havia dado seu próximo passo: uma isenção regulatória que libera a negociação de ações tokenizadas nos Estados Unidos.
O que a SEC liberou, na prática
A chamada “Innovation Exemption” (isenção à inovação), anunciada em 17 de setembro, tem validade de cinco anos e permite que plataformas autorizadas as chamadas Tokenized Securities Venues (TSVs) facilitem a negociação de versões tokenizadas de ações já listadas em bolsa dentro do ecossistema de finanças descentralizadas (DeFi), onchain, por meio de criadores de mercado automatizados (AMMs, na sigla em inglês). Isso é uma mudança estrutural relevante: em vez de replicar o modelo tradicional de pregão com livro de ofertas (order book) operado por uma bolsa centralizada, a negociação passa a ocorrer diretamente em contratos inteligentes na blockchain, com preços definidos algoritmicamente pelo próprio AMM a partir da liquidez disponível o mesmo mecanismo usado hoje por exchanges descentralizadas de criptomoedas como Uniswap.
Essas plataformas qualificadas (TSVs) ficam dispensadas de se registrar formalmente como bolsas de valores nacionais para operar sob essa isenção. A medida também concede alívio temporário de exigências de registro como dealer para determinados provedores de liquidez.
Há uma condição importante: os tokens precisam carregar os mesmos direitos das ações tradicionais que representam, incluindo direito a voto e a dividendos. Produtos sintéticos que apenas replicam o preço de uma ação, sem conferir esses direitos, ficam de fora da isenção. As plataformas também vão operar sob limites quanto ao número de ações elegíveis e ao volume negociável.
“Com ou sem legislação, vamos agir”
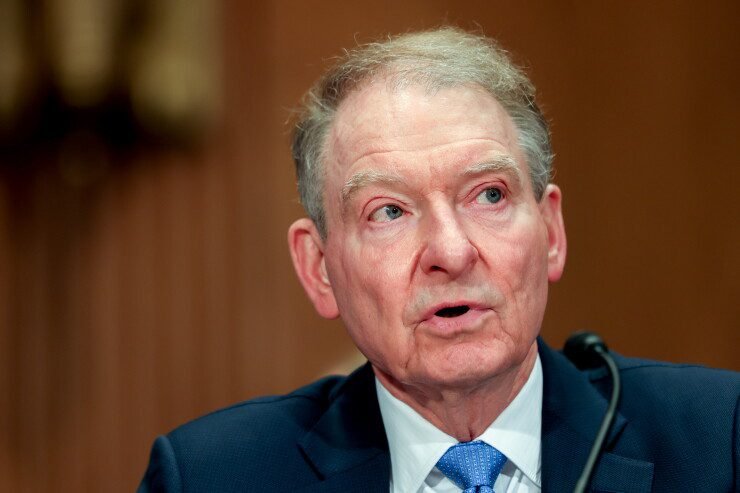
Paul Atkins vinha sinalizando esse movimento havia meses. Já em julho, afirmara à imprensa que a SEC estava pronta para escrever suas próprias regras de estrutura de mercado cripto caso o Congresso não avançasse o CLARITY Act embora tenha reiterado, na ocasião, que a legislação continuava sendo o caminho preferido por oferecer segurança jurídica mais duradoura.
Horas antes da votação decisiva no Senado, em discurso no Solana Policy Institute Summit, Atkins voltou a defender a aprovação do projeto, mas deixou o recado claro: com ou sem aquela legislação, a atual administração vai entregar resultados para investidores americanos e para os inovadores que constroem a tecnologia do futuro. Depois da derrota no Senado, publicou uma mensagem agradecendo a quem trabalhou no projeto e reafirmando, nas mesmas palavras, que a SEC agiria de forma decisiva dentro de sua autoridade estatutária para dar certeza jurídica a investidores e empreendedores legislação ou não.
O presidente da Commodity Futures Trading Commission (CFTC), Michael Selig o outro grande regulador que supervisiona parte do mercado cripto americano, fez movimento semelhante na mesma semana, reforçando que os dois órgãos pretendem seguir com uma agenda regulatória própria independentemente do impasse no Congresso.
Por que isso importa mesmo sem uma lei aprovada
A hierarquia jurídica nos Estados Unidos coloca lei federal acima de regulamentação de agência por isso Atkins insiste que a legislação continua sendo preferível, já que oferece uma base mais estável e duradoura, menos sujeita a mudanças na próxima troca de governo. Ainda assim, na ausência de uma lei, regras da SEC e da CFTC já têm poder prático imediato: moldam o que plataformas podem oferecer, sob quais condições, e com que grau de proteção ao investidor o que, na prática, já está remodelando o mercado antes mesmo de qualquer votação futura no Congresso.
Além da isenção para ações tokenizadas, a SEC já vinha avançando, desde agosto, outras frentes da mesma agenda: uma proposta de “porto seguro” (safe harbor) para tokens em certas condições, exceções para atividades cripto sob regras de valores mobiliários, e um estudo para permitir que consultores de investimento façam autocustódia de criptoativos ou usem trust companies estaduais como custodiantes.
O que são, na prática, ações tokenizadas
Ações tokenizadas usam tecnologia blockchain para representar a titularidade de ações de empresas de capital aberto. Sob a isenção da SEC, essa negociação acontece via AMMs contratos inteligentes que substituem o papel de um livro de ofertas tradicional, ajustando preços automaticamente conforme a oferta e demanda de liquidez no próprio protocolo onchain. A promessa por trás do modelo é permitir negociação mais rápida, fracionada e potencialmente disponível fora do horário tradicional de pregão mantendo, ao menos sob a regra da SEC, os mesmos direitos econômicos e de voto que uma ação comum garante.
O que acompanhar a partir daqui
- Quais plataformas efetivamente se qualificam e começam a operar sob a nova isenção nos próximos meses;
- Se o CLARITY Act ganha uma segunda chance no Senado falhou por apenas um voto (49 a 50) ou se o caminho regulatório da SEC/CFTC se consolida como a via principal;
- Como outros países e reguladores (incluindo o Brasil, via CVM) reagem ao movimento americano, já que estruturas regulatórias de grandes mercados tendem a influenciar debates semelhantes em outras jurisdições.